L’emplacement
Les immeubles anciens occupent le cœur des villes, à proximité des commerces, des services et des transports. Une offre par nature limitée.
Investir
Un appartement restauré dans un immeuble de caractère conjugue emplacement, rareté et qualité. Selon le bien et votre situation, il peut aussi s’inscrire dans une stratégie fiscale.
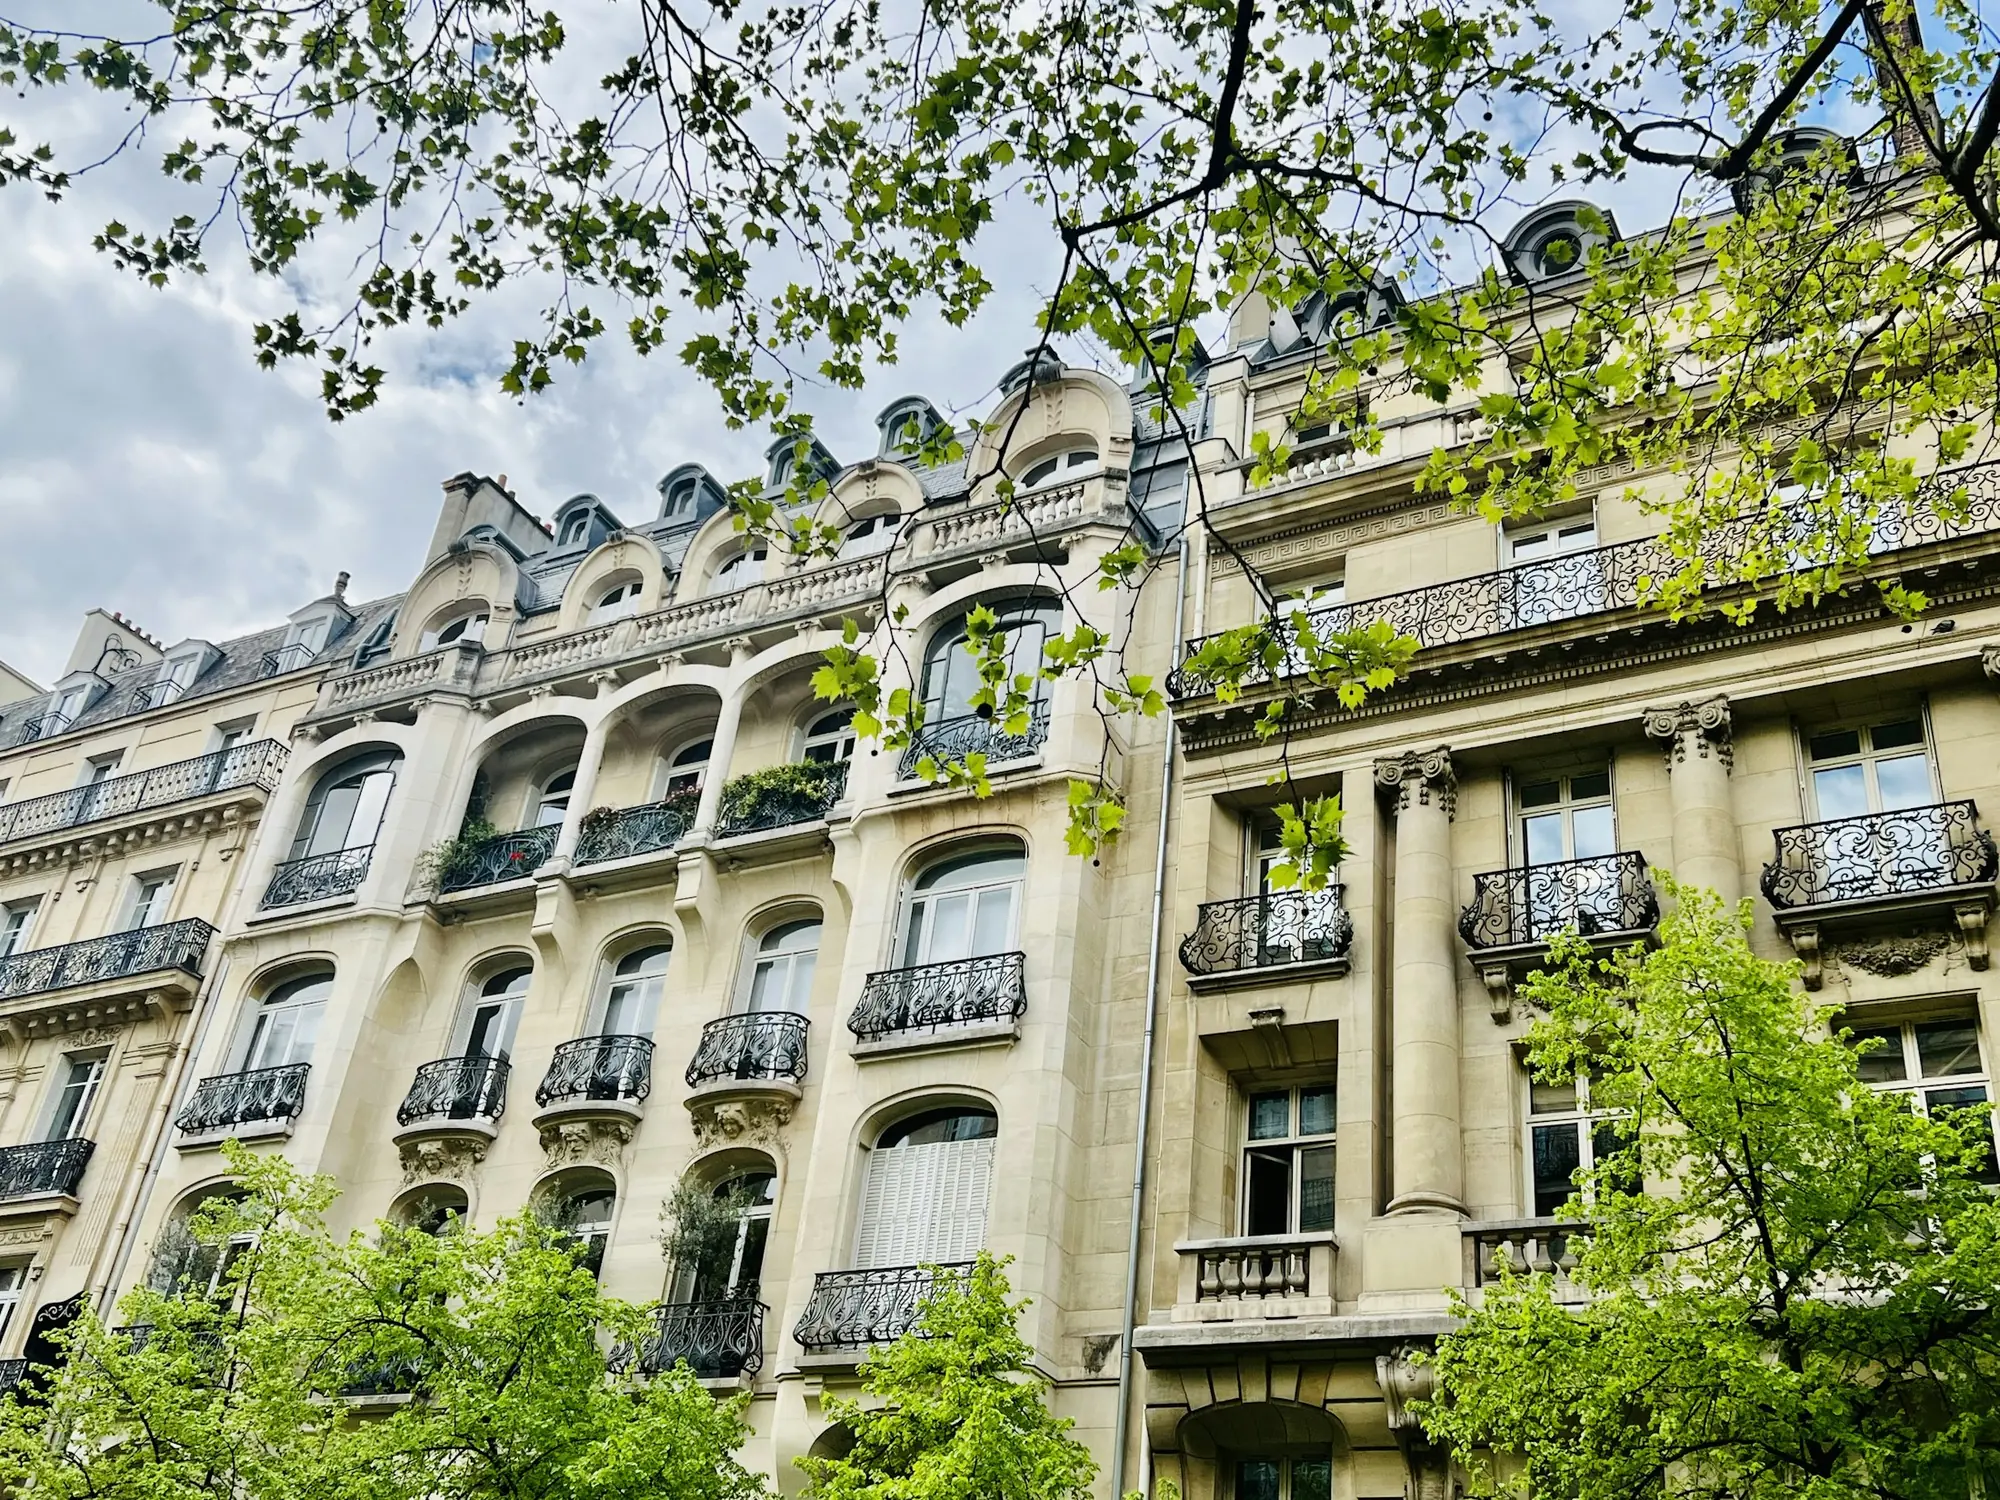
Pourquoi l’ancien de prestige
Les immeubles anciens occupent le cœur des villes, à proximité des commerces, des services et des transports. Une offre par nature limitée.
Volumes, matériaux, décors. Des qualités que la construction neuve reproduit rarement, associées au confort d’une rénovation complète.
Un immeuble restauré et performant répond aux exigences de la loi Climat et résilience, qui encadre la location des logements énergivores.
Pourquoi maintenant
La loi Climat et résilience interdit progressivement la mise en location des logements les plus énergivores. Un immeuble restauré, dont la performance est mesurée après travaux, anticipe ces échéances et protège la valeur de votre patrimoine.
Régimes fiscaux
Le régime applicable dépend de l’immeuble, de sa situation et de la nature des travaux. Chaque opération URBAIN V précisera le cadre qui la concerne.
Immeubles protégés
Réduction d’impôt
22 % ou 30 %du montant des travaux de restauration, retenus dans la limite de 400 000 € sur quatre années consécutives.
Code général des impôts, art. 199 tervicies
Déduction du revenu global
100 %des travaux de restauration déductibles, sans plafond, lorsque l’immeuble classé ou inscrit est donné en location.
Code général des impôts, art. 156 et 156 bis
Ancien rénové
Imputation sur le revenu global
21 400 €par an pour les travaux de rénovation énergétique éligibles payés jusqu’au 31 décembre 2027, au lieu de 10 700 €.
CGI, art. 156 · Loi de finances pour 2026
Réduction d’impôt
12 à 21 %du prix de revient, retenu dans la limite de 300 000 € et de 5 500 € par m², pour une location de 6, 9 ou 12 ans.
Code général des impôts, art. 199 novovicies
Amortissement
3 à 4 % par ande 80 % du prix d’acquisition, déductibles des revenus fonciers dans la limite de 8 000 à 12 000 € par an selon le niveau de loyer.
Loi de finances pour 2026 (statut du bailleur privé)
Informations générales à jour au 1er novembre 2026, sous réserve de l’évolution des textes et de leur interprétation par l’administration fiscale. Elles ne constituent ni un conseil fiscal ni un conseil en investissement. Le bénéfice d’un avantage fiscal dépend de votre situation personnelle et du respect de conditions légales strictes. Tout investissement immobilier comporte des risques, notamment de vacance locative, de liquidité et d’évolution des prix.
 XVII
Habiter
Un appartement aux volumes et aux décors d’origine, avec le confort d’une rénovation complète et les garanties légales sur les travaux.
Selon les opérations, la vente peut être réalisée en vente d’immeuble à rénover (VIR) : le paiement suit l’avancement des travaux, dont l’achèvement est garanti.
Accompagnement
Nous travaillons avec votre conseiller en gestion de patrimoine, votre notaire ou votre expert-comptable pour vérifier l’adéquation de chaque opération à vos objectifs.